Cómo funciona el seguro del carsharing: coberturas que debes conocer antes de conducir
Al usar un coche compartido, el seguro es el aspecto que más se suele pasar por alto y, sin embargo, el que más afecta a tus derechos reales. Las coberturas varían según la plataforma, y muchos malentendidos surgen por no leer bien las condiciones antes de salir. Este artículo parte de las coberturas básicas y explica paso a paso la responsabilidad civil frente a terceros, la franquicia y las responsabilidades que asume el usuario, para que tengas una idea precisa del seguro antes de salir.
Autor Equipo editorial de 車聚 Fecha de publicación Lectura aproximada de 9 min
Coberturas básicas del seguro del coche compartido
El seguro del coche compartido suele estar gestionado por la plataforma o por una aseguradora, y al alquilar el vehículo normalmente se muestra una descripción de las coberturas básicas. Sin embargo, la cobertura básica no equivale a una protección total, sino que solo cubre las situaciones previstas en las condiciones. Por ello, al leer la cobertura conviene fijarse en qué situaciones aplica cada garantía y cuáles quedan excluidas. Entender estos límites te permitirá conocer mejor tu nivel de riesgo antes de conducir.
Las coberturas básicas suelen incluir la responsabilidad civil frente a terceros exigida por la ley y la protección de daños al vehículo en determinadas circunstancias. Los importes asegurados, los modelos incluidos y las condiciones de cobertura pueden variar entre plataformas, por lo que no conviene juzgar por el nombre de la plataforma ni por la impresión general. Antes de cada alquiler, comprueba la categoría de cobertura del vehículo elegido y revisa la fecha de entrada en vigor y la versión de las condiciones para no basarte en información desactualizada.
Además, el período de cobertura suele estar vinculado al tiempo de uso: empieza al recoger el coche y termina cuando se completa la devolución. Si se produce un accidente durante el alquiler, que el seguro sea aplicable dependerá, por lo general, del momento y lugar del siniestro y de si se han respetado las normas de uso de la plataforma. Entender el plazo y las condiciones de la cobertura es el primer paso para usar correctamente el seguro del coche compartido.
Responsabilidad civil y daños al vehículo
La responsabilidad civil frente a terceros es una de las coberturas más básicas del seguro del coche compartido y se refiere a la obligación de indemnizar cuando el usuario, al conducir, causa lesiones o muerte o daños materiales a otra persona. Esta cobertura busca proteger a los terceros afectados, no al conductor ni al propio vehículo. Por tanto, aunque el coche apenas sufra daños, si hay perjuicios para otra persona, la responsabilidad civil puede activarse igualmente.
Por otro lado, los daños al vehículo suelen referirse a los desperfectos sufridos por el propio coche en un accidente, una colisión, un incendio u otro siniestro cubierto. Algunas coberturas incluyen el coste de reparación, pero también pueden tener límites o excepciones; por ejemplo, los daños causados por conducir bajo los efectos del alcohol, por infringir las normas de tráfico o por un uso no autorizado pueden no estar cubiertos. Si tienes dudas sobre el alcance de la cobertura de daños antes de conducir, consulta las condiciones con atención o pregunta a la plataforma.
Conviene tener en cuenta que la responsabilidad civil y los daños al vehículo son coberturas distintas, con condiciones y límites propios. En caso de accidente, pueden intervenir ambas o solo una de ellas. Por eso, no se debe pensar que contar con una ya equivale a tener protección completa. Revisar por separado el alcance de cada cobertura te permitirá saber, tras un siniestro, qué gastos puede pagar el seguro y cuáles tendrás que asumir tú.
- La responsabilidad civil cubre principalmente los daños personales y materiales a terceros
- La cobertura de daños al vehículo suele aplicarse a los desperfectos del propio coche en siniestros cubiertos
- Cada cobertura tiene condiciones independientes y no deben confundirse
- El alcance de la cobertura puede variar según el modelo, la zona o la plataforma
Cómo funciona la franquicia
La franquicia es la parte de la cuantía que el usuario asume de su bolsillo al reclamar, y el resto lo paga el seguro. Por ejemplo, si el coste de reparación de un siniestro supera la franquicia, la aseguradora indemniza descontándola; si el coste es inferior a la franquicia, es posible que el usuario deba asumirlo en su totalidad. El importe de la franquicia influye directamente en la carga económica real del usuario en un accidente, por lo que no debe pasarse por alto.
El cálculo del deducible varía según la plataforma y las condiciones de la póliza: en algunos casos es una cantidad fija y en otros puede fijarse según el tipo de siniestro o el modelo del vehículo. Algunas condiciones también distinguen entre el deducible general y deducibles adicionales en situaciones concretas, como la conducción nocturna, el estacionamiento indebido o el incumplimiento de las normas de uso del vehículo. Si no está seguro de cómo se calcula el deducible antes de usar el coche, lea primero la sección de definiciones de las condiciones o consulte directamente con la plataforma para evitar disputas posteriores.
Una vez comprendido el funcionamiento del deducible, el usuario puede evaluar el riesgo con más criterio. Si el deducible es alto, aunque el seguro cubra el daño, la persona deberá asumir un gasto mayor; si es bajo, la parte que deberá pagar tras un siniestro será menor, aunque el coste total podría variar. Por ello, al comparar servicios de coche compartido conviene tener en cuenta no solo el precio del alquiler, sino también las condiciones del deducible, para conocer con mayor precisión el coste real de la protección.
Alcance de la responsabilidad del usuario
El alcance de la responsabilidad del usuario depende principalmente de las condiciones de la póliza y de si el uso del vehículo durante el alquiler cumple la normativa. En general, el conductor debe tener un permiso de conducir válido durante el período de alquiler y utilizar el vehículo conforme al fin estipulado en el contrato. Si el conductor sufre un accidente bajo los efectos del alcohol o de medicamentos, o circulando a exceso de velocidad, la aseguradora puede rechazar la indemnización o exigir al usuario que asuma todo o gran parte del daño. Por tanto, conocer en qué circunstancias se pierde la cobertura es un aspecto clave antes de alquilar.
Durante el alquiler, el usuario suele tener que encargarse de la custodia y limpieza diarias del vehículo; por ejemplo, no puede dejar que lo conduzca alguien no registrado ni usarlo para transportes ilegales o de carácter comercial. Si el vehículo presenta daños evidentes y no se notifican a tiempo, los costes de reparación posteriores podrían recaer sobre el usuario. Algunas plataformas también exigen que, al finalizar el trayecto, el vehículo se deje en el lugar indicado y se compruebe que las puertas están cerradas con llave. Estos detalles pueden parecer triviales, pero influyen directamente en que una reclamación sea aprobada.
Por otra parte, el usuario también debe prestar atención a las infracciones de estacionamiento, las devoluciones fuera de plazo y las multas de tráfico. Estos gastos normalmente no están cubiertos por el seguro y, aunque el vehículo no haya sufrido daños, podrían corresponder al usuario. Algunas plataformas trasladan las multas al usuario registrado y añaden una tasa de gestión. Al leer las condiciones, conviene prestar especial atención a cómo se calculan estas responsabilidades para no descubrir al devolver el coche que debe pagar cantidades adicionales.
- Compruebe que el permiso de conducir cumple los requisitos de la plataforma y sigue vigente
- Respete el uso indicado en el contrato y evite destinar el vehículo al transporte comercial
- No permita que el vehículo sea conducido por personas no autorizadas
- Si detecta daños en el vehículo, regístrelos de inmediato en la aplicación
- Atienda a las normas de estacionamiento y a los plazos de devolución para evitar cargos adicionales
Pasos a seguir en caso de accidente
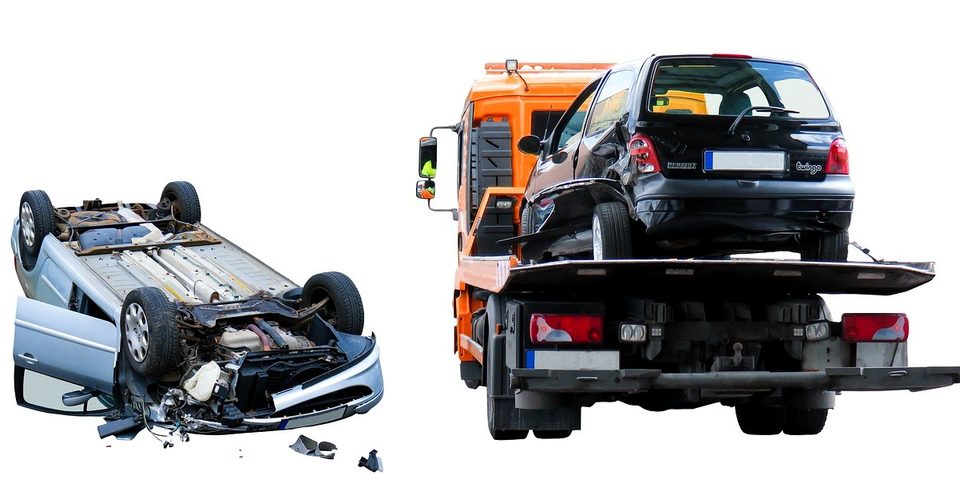
Tras un accidente, el usuario debe asegurarse primero de su propia integridad y, si es posible, llamar a la policía. Aunque el incidente parezca leve, conviene fotografiar la escena, incluidos los daños del vehículo, el estado de la calzada y las matrículas de los demás vehículos implicados. Dado que las reclamaciones al seguro suelen exigir un parte del accidente y pruebas relacionadas, cuanto más completo sea el registro, más facilitará el proceso de aprobación posterior. Nunca llegue a un acuerdo privado con la otra parte sin antes recibir instrucciones de la plataforma o de la aseguradora.
En segundo lugar, el usuario debe notificar el accidente cuanto antes siguiendo las indicaciones de la plataforma, aportando la hora, el lugar y una descripción de lo ocurrido. La mayoría de las aseguradoras tienen plazos de notificación, y comunicarlo fuera de plazo puede provocar el rechazo de la reclamación. Si intervienen terceros, conserve sus datos de contacto y de seguro, y evite admitir responsabilidad sin que esté verificada. Si el vehículo no puede seguir circulando, gestione la grúa o la recogida según lo indique la plataforma y guarde todos los recibos.
Por último, el usuario debe colaborar con la investigación y el seguimiento de la indemnización. La aseguradora puede pedir documentación adicional, realizar una inspección presencial o gestionar un presupuesto de reparación. Durante todo el proceso, mantener un registro de las comunicaciones y conservar copias de los documentos ayuda a aclarar la responsabilidad y el importe de la indemnización. Si no está de acuerdo con el resultado de la reclamación, puede consultar primero con el servicio de atención al cliente de la plataforma y después seguir la vía de reclamación de la aseguradora.
Cómo revisar las condiciones del seguro antes de usar el vehículo
Revisar las condiciones del seguro antes de usar el vehículo es el método más directo para evitar disputas en el futuro. El usuario debe leer primero los puntos principales, como el alcance de la cobertura, las exclusiones, el deducible y los plazos de reclamación, y comprobar que las definiciones del texto coinciden con lo que entiende. Muchos malentendidos surgen de dar por sentado el significado de términos como «cobertura total» o «seguro a terceros», así que ante cualquier palabra poco clara conviene solicitar a la plataforma una explicación por escrito y no fiarse de aclaraciones verbales.
Durante la revisión, preste especial atención a los requisitos de elegibilidad del conductor, a las zonas en las que se puede conducir y a si el seguro se aplica por igual a todos los tipos de vehículo de la póliza. Algunas condiciones varían el nivel de protección según la duración del alquiler, el modelo o el uso. Además, confirme si el seguro que ofrece la plataforma lo suscribe una aseguradora independiente y en qué casos puede contratar una protección adicional. Si el contenido de las condiciones no coincide con la publicidad de la plataforma, prevalecerá el contrato formal.
Una vez completada la revisión, se recomienda anotar las condiciones importantes en el móvil o en un documento para consultarlas rápidamente durante el viaje. Antes de alquilar también puede guardar una captura de pantalla con el número de póliza y los datos de contacto del servicio de atención al cliente, por si los necesita en una emergencia. Adquirir este hábito reduce la confusión en caso de accidente y hace que todo el proceso de reclamación sea más ordenado.
Resumen de puntos clave
-
Alcance de la responsabilidad El usuario debe cumplir los requisitos para conducir y las normas sobre el uso permitido, de lo contrario, la indemnización del seguro podría ser rechazada.
-
Gestión de accidentes Tras un accidente, proteja su seguridad, conserve las pruebas y notifique a la plataforma y a la aseguradora dentro del plazo establecido.
-
Revisión de condiciones Antes de usar el vehículo, lea el alcance de la cobertura, el deducible y las exclusiones, y solicite por escrito cualquier aclaración que no le quede clara.
Este artículo ofrece únicamente información general y no constituye asesoramiento profesional.